
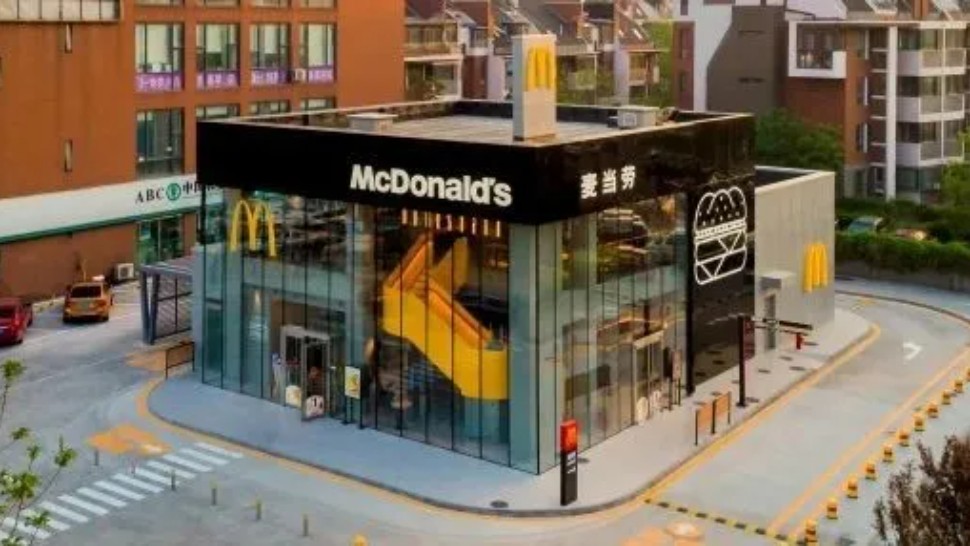

一家拥有 4.6万多家门店 的餐饮公司,下一门生意会是什么?答案可能并不是再卖一种汉堡,也不是再开一家新店,而是——卖广告。
2026年9月,麦当劳在投资者日上正式披露 McDonald’s Media Network(麦当劳媒体网络)。这项业务已经在美国约450家直营餐厅进行测试,麦当劳计划利用 App、自助点餐机、数字菜单板以及餐厅内的各种消费者触点,为第三方品牌提供广告展示机会,并希望长期将它发展成为一个 十亿美元级的新业务。
目前一个很具体的场景是:消费者在Drive-Thru完成点餐后,原本承担菜单展示功能的数字屏幕,可以切换成为第三方广告位。麦当劳在投资者日展示的案例中,就出现了保险品牌Geico的广告。换句话说,当消费者已经买完汉堡、正在等待取餐的几十秒钟里,这段过去没有被商业化的时间,现在也可以出售。
表面上看,这像是一家餐饮公司增加了一项广告收入。但如果把它放进麦当劳过去几年持续推进的 数字化、会员体系、AI、App、数字菜单、第一方数据和全球门店网络 中看,会发现这件事真正值得关注的地方是:麦当劳正在重新定义自己拥有的资产。
过去,麦当劳最重要的资产是品牌、门店、供应链和加盟体系。现在,一种新的资产正在浮出水面:每天经过麦当劳的消费者,以及围绕这些消费者形成的注意力、数据、场景和交易关系。这可能释放出比“麦当劳多赚一笔广告费”更重要的商业信号。
一、麦当劳真正开始卖的,已经不只是汉堡
理解 McDonald’s Media Network,要先看一组数字。麦当劳目前全球每天服务超过 7000万名消费者,拥有超过 4.6万家餐厅;截至2026年投资者日,全球 90天活跃会员接近2.2亿人。麦当劳还披露,在其五个主要市场,约 40%的系统销售 已经由手机端发起。2026年第二季度,麦当劳70个会员市场过去12个月来自会员的系统销售额已经达到约 400亿美元,同比增长超过 20%。
这些数字放在餐饮行业里是一回事,放到广告行业里,意义完全不同:每天7000万消费者意味着 流量,2.2亿活跃会员意味着 可识别用户,App意味着 数字入口,点餐数据意味着 消费偏好,门店意味着 线下场景,菜单屏、自助点餐机和Drive-Thru意味着 媒体库存,支付和订单意味着 最终交易结果。
于是麦当劳突然具备了一家大型媒体平台最核心的几个条件:用户、数据、场景、内容入口和交易闭环。这也是为什么麦当劳全球CMO兼新业务负责人Morgan Flatley在投资者日上,把Media Network定义为利用现有资产创造“新的高利润价值来源”的一个例子。
麦当劳正在发现:一名消费者走进麦当劳,商业价值并不只来自他购买的一份套餐。当这个消费者登录App、领取优惠券、搜索菜单、到店、点餐、等待、付款、复购之后,他与麦当劳之间已经形成了一条非常完整的消费者链路。过去麦当劳主要在这条链路末端赚钱——卖食品;未来,它有可能在整条链路上创造收入。这就是 Media Network 真正值得研究的地方。
信号一:所有拥有消费者的公司,都在重新估值自己的“注意力资产”
过去很长时间,品牌的一种典型商业逻辑是:花钱买流量。品牌需要去电视台买曝光,到门户网站买Banner,到Google买搜索,到Meta买社交广告,到抖音、YouTube、TikTok购买用户注意力。但过去十年,一个越来越明显的变化出现了:大量企业开始意识到,自己已经拥有流量。沃尔玛有购物者,亚马逊有搜索和购买者,Uber有乘客,DoorDash有外卖消费者,酒店有旅行者,航空公司有旅客,银行有持卡人,支付公司有交易者,而麦当劳拥有每天7000万名进入餐饮消费场景的人。
于是商业世界开始发生一个重要变化:企业从广告购买者,逐渐变成广告销售者。2026年,这一趋势甚至已经越过传统零售行业。DoorDash正在持续扩张自己的全球Commerce Media平台,将站内广告、站外广告、用户数据和销售衡量结合起来。花旗集团也在2026年推出Citi Commerce Media,试图利用超过7000万客户以及数十亿笔年度交易,构建金融媒体网络。
这说明 Commerce Media 的边界正在快速扩张。未来能够卖广告的,未必是一家传统意义上的媒体公司。只要一家公司拥有足够大的用户规模、足够高频的消费场景和足够丰富的第一方数据,它都有可能成为“媒体”。于是一个新的公司估值逻辑开始出现:消费者规模 × 消费频率 × 数据深度 × 可商业化触点。麦当劳拥有的4.6万家餐厅,也因此出现了新的解释:它们既是食品销售网络,也可能成为全球规模巨大的 线下媒体网络。
信号二:门店正在从“销售空间”升级成“媒体空间”
过去餐饮业看待一家店,核心指标基本围绕几个变量:坪效、客单价、翻台率、订单量、人工成本、租金和利润率。但数字化正在增加一个新的变量:注意力效率。一家麦当劳门店每天可能有几千名消费者,过去消费者在排队、看菜单、等餐、取餐、吃饭时产生的大量注意力,没有被系统地商业化。
数字菜单板、自助点餐机和App出现之后,这些场景第一次变成了可动态管理的 数字媒体空间。一块菜单屏过去只能展示:巨无霸多少钱、薯条多少钱、套餐多少钱。未来,它可以根据时间、地点、场景和用户状态展示完全不同的信息:早餐时间是一套内容,午餐时间是一套内容,消费者点单前是一套信息,消费者付款之后又是另一套信息。
麦当劳目前广告测试很值得注意的一点,恰恰是广告主要出现在 消费者已经完成点单之后。这意味着麦当劳暂时没有让第三方广告直接干扰最重要的购买决策,而是尝试把“等待时间”变成 媒体时间。这是非常典型的 资产再利用:原来的一块屏幕,不需要重新建;原来的消费者,不需要重新获客;原来的流量,不需要额外购买;增加的是广告需求和技术系统。
于是同样一个物理空间,可以同时承担:销售渠道 + 服务终端 + 内容入口 + 广告媒介。未来越来越多线下商业空间,都可能出现类似变化。便利店货架屏、商场屏幕、健身房设备、充电桩、汽车中控屏、酒店电视、电梯、银行App、航空公司App,都可能逐渐从“功能界面”变成“媒体界面”。线下商业正在经历一次非常重要的 媒介化过程。
信号三:第一方数据,正在成为消费品牌新的“石油”
为什么麦当劳现在才做广告业务?一个重要原因在于,它以前虽然拥有消费者,却不一定真正“认识”消费者。传统麦当劳交易非常匿名:一个人走进门店,买一个巨无霸,付现金,离开。麦当劳知道卖出了一份巨无霸,却未必知道是谁买的。
App、数字支付和会员体系彻底改变了这一点。现在麦当劳可以逐渐知道:这个消费者多久来一次、通常几点来、喜欢鸡肉还是牛肉、会不会购买咖啡、是否经常使用优惠券、通常一个人吃还是家庭消费、什么促销能够让他回来、多久没有来过。于是,一笔订单开始从 POS数据 变成 Customer Data。
麦当劳披露,活跃会员的到店频率大约是非会员的 2.5倍;其约2.2亿90天活跃会员之外,还有大约 1.5亿已经一段时间没有消费的低活跃会员 可重新触达。这意味着麦当劳真正构建的已经不仅是一套积分系统,它正在构建一个庞大的 Customer Intelligence System。
当这套系统与广告结合之后,想象空间就出现了:保险公司可能希望触达家庭消费者,汽车品牌可能希望触达Drive-Thru用户,电影公司可能希望触达年轻家庭,游戏公司希望触达年轻人,旅行平台希望触达高频出行消费者。这些品牌过去可能去Meta、Google或电视媒体寻找这些人。现在麦当劳有可能说:这些人我也有。而且麦当劳掌握的信息,并不只是“这个人看过什么内容”,它掌握的是:这个人真正购买过什么。广告行业因此正在从“兴趣数据”向“交易数据”迁移。这也是 Commerce Media 快速增长的根本逻辑。
信号四:广告行业正在从“流量媒体”进入“交易媒体”
传统广告最难回答的问题一直是:广告到底有没有带来生意?电视可以告诉品牌GRP,网站可以告诉品牌曝光,社交媒体可以告诉品牌点击、互动和播放。但CEO真正关心的是:销售增加了吗?新增用户增加了吗?消费者复购了吗?市场份额增长了吗?
Commerce Media 为什么过去几年迅速成为广告行业增长最快的领域之一,核心原因就在这里:广告越来越靠近交易。EMARKETER预计,2026年美国Commerce Media广告支出将达到约 837亿美元,占美国数字广告支出的约 20.5%;到2030年预计达到 1420亿美元以上,占数字广告支出的 23.9%。
广告行业的核心价值正在从 Reach——我触达了多少人,进一步走向 Outcome——我到底带来了什么结果。亚马逊广告为什么强大?因为它知道广告之后有没有购买。沃尔玛为什么可以建立Walmart Connect?因为它拥有零售交易数据。DoorDash为什么进入广告?因为它拥有消费场景和订单结果。麦当劳今天迈出的本质上也是同一步。
当品牌可以将 广告曝光 → 用户身份 → 行为 → 消费 → 再营销 连接起来之后,广告的价值会发生根本变化。广告不再只是一个传播动作,它开始成为 商业基础设施 的一部分。这也是未来媒介市场最值得关注的一条主线:媒体与渠道正在合流。过去负责“让消费者知道”的媒体系统,与负责“让消费者购买”的渠道系统,是两套体系;Commerce Media正在把两者压缩到同一条链路中。
信号五:高利润“第二曲线”,会成为越来越多低毛利行业的共同选择
麦当劳为什么会如此重视一个广告业务?因为广告业务有一个非常诱人的属性:边际成本极低。餐饮增长非常重。多卖100亿美元汉堡,需要更多食材、更多员工、更多厨房设备、更多门店和更复杂的供应链。但一块已经存在的数字屏幕多展示一条广告,增加的成本非常有限。
Morgan Flatley在投资者日上的表述也非常明确:Media Network有机会在“几乎不增加额外成本、不增加运营复杂度”的情况下,为整个麦当劳体系创造新的收入。这就是 平台型业务 与 传统经营型业务 之间的差异。
麦肯锡此前在对零售媒体行业的研究中估计,成熟Retail Media Network的运营利润率可能达到 50%—70%。具体盈利水平会因企业和模式而异,但它解释了为什么大量零售商、平台和消费公司愿意进入这一市场。
对于麦当劳而言,这个逻辑尤其重要。2026年第二季度,麦当劳美国同店销售仅增长 0.8%,公司同时披露美国可比客流为负;管理层在投资者日也判断,其直营市场餐饮行业整体客流未来可能保持相对平缓。当核心行业进入成熟阶段,企业增长大致只有几种方法:继续开店、提高价格、提高频次、扩大品类、降低成本,或者——让原有资产产生新的收入。
Media Network属于最后一种。同样7000万消费者,同样4.6万家餐厅,同样一个App,如果能够多生长出一套广告商业模式,麦当劳的收入结构就可能得到重新设计。未来企业竞争的一项重要能力,可能就是:能否让一份资产产生两份、三份甚至更多收入。
信号六:会员体系正在从“积分工具”升级成企业操作系统
过去很多品牌做会员,本质上只是:注册送券、消费积分、积分换商品、生日送优惠、会员日打折。这是一套 促销系统。但麦当劳正在明显向另一个方向走。
2026年投资者日,麦当劳同时宣布推进 分层会员体系,对不同消费频次的人使用不同权益、体验和激励方式:高频会员可以获得更快积分、产品抢先体验、活动邀请;中频会员通过任务、挑战和个性化场景提高频次;长期没有消费的人,则通过更直接、实用的利益重新激活。
把这件事和Media Network放在一起看,会更有意思。会员体系负责 识别人,数据系统负责 理解人,AI负责 预测人,App负责 触达人,广告系统负责 变现人群,门店负责 完成交易。于是会员体系就不再只是CRM,它开始成为一家公司连接营销、销售、服务、数据和商业化的 底层账户体系。
这也是为什么很多传统消费品牌做数字化多年之后,会越来越发现:真正重要的并不是“做一个App”,而是建立自己的 Customer OS——消费者操作系统。谁真正拥有消费者账户,谁就拥有越来越强的商业主动权。
信号七:品牌正在从“买媒体”走向“自有媒体”
这次变化对于营销行业本身也非常重要。麦当劳过去是全球最大的广告主之一,它的典型角色是:给媒体付钱的人。现在它开始变成:别人给它付广告费的人。这意味着一个非常有意思的身份变化:Advertiser → Publisher → Commerce Platform,广告主、媒体、商业平台三个角色开始融合。
实际上,麦当劳自己过去几年已经不断表现出“媒体化”特征。Famous Orders、Grimace Shake、Adult Happy Meals、Minecraft等项目,都说明麦当劳已经越来越擅长围绕自己的IP、粉丝文化和社交内容制造话题。
在最新营销战略中,麦当劳甚至明确提出:未来会减少大量短促Campaign,增加更长期的品牌项目;更多使用麦当劳自己的IP,同时让消费者和Creator帮助品牌传播,从而减少达到相同受众所需要的付费媒体。
这其实构成了一套完整逻辑:以前是 品牌 → 买媒体 → 找消费者;未来可能是 品牌 → 建用户 → 做内容 → 建媒体 → 卖流量。一个品牌做到极致之后,下一阶段很可能就是 媒体化。此前很多品牌已经成为“内容公司”,现在更进一步:部分头部品牌可能真正成为 媒体公司。
信号八:品牌预算的争夺者会越来越多
对于传统媒体和互联网广告平台来说,麦当劳入局还有另一层意义:广告预算的竞争边界正在扩大。
过去品牌的主要媒体预算,可能流向电视、户外、Google、Meta、YouTube、TikTok、大型内容平台。之后出现了Amazon、Walmart等Retail Media Network。现在加入战场的是:外卖平台、金融机构、航空公司、酒店、汽车公司、餐饮品牌。未来甚至可能包括大量拥有第一方数据的会员型企业。
这意味着广告行业未来最大的变化之一,很可能并不是“又多了一种广告形式”,而是:媒体供给方正在爆炸。品牌主面对的问题也会随之变化。过去CMO问:我要投电视还是互联网?后来变成:Google还是Meta?现在还需要问:Amazon、Walmart、Uber、DoorDash、麦当劳、银行、航空公司……到底哪一种数据和场景更有价值?
广告预算因此会越来越围绕三种能力重新分配:谁离消费者更近,谁的数据更真实,谁更能够证明销售结果。这才是Commerce Media真正给传统广告行业带来的压力。
信号九:下一代“媒体公司”的核心能力,不再只是内容生产
这也是麦当劳事件最值得品牌研究的一点。过去判断一家企业有没有媒体能力,通常看它会不会做内容。但进入Commerce Media时代以后,内容只是其中很小的一部分。真正的媒体能力开始由五层能力组成:用户规模、第一方数据、可运营触点、广告技术和效果衡量。
只有流量,没有身份识别,价值有限;只有会员,没有高频场景,也很难形成足够的广告库存;只有屏幕,没有数据,只能做传统户外广告;只有数据,无法证明转化,也难以持续获得广告预算。
麦当劳真正的优势,就在于这些条件正在逐渐同时成熟:它有全球规模,有极高频消费,有强大的App,有数字菜单和自助点餐设备,有会员账户,有订单数据,有门店,还有支付后的交易结果。
它正在尝试把这些过去分散的能力连接成一张 商业网络。这才是真正的门槛。所以,中国餐饮品牌看到“麦当劳卖广告”,并不意味着所有品牌都应该立刻在点餐屏上招商。真正的问题应该是:你的用户资产有没有形成系统? 一个品牌拥有1000万注册用户,与真正能够运营1000万消费者,是两件完全不同的事情。
十、同时要警惕:广告越赚钱,消费者体验越容易成为新的矛盾
Media Network看起来是一门非常漂亮的生意,但它同样存在明显风险。第一个问题就是 消费者体验。
消费者去麦当劳,本来只是想吃饭。如果App开始塞满广告,点餐机出现广告,Drive-Thru出现广告,餐厅屏幕还是广告,很容易出现一个问题:每一个消费者触点都被变成商业库存。媒体收入提高了,体验价值却下降了。因此麦当劳现在选择“点单完成后”展示广告,实际上体现了一种很谨慎的设计原则:优先寻找消费者旅程中的低干扰区域。
第二个问题是 数据隐私。
Media Network越依赖精准定向,就越依赖消费者数据。哪些数据可以使用?是否需要用户授权?广告主能看到什么?如何进行匿名化匹配?不同国家的数据法规如何满足?未来都会成为重要挑战。
第三个问题则是 广告效果。
一家品牌愿意在麦当劳投广告,并不等于它会长期投。广告行业最终还是要回答ROI。麦当劳需要逐渐证明:看到广告的人是否真的发生了增量购买?曝光究竟带来了品牌提升,还是销售增长?线上广告与门店广告如何统一衡量?这也是2026年的Commerce Media正在进入的新阶段。
EMARKETER指出,市场讨论已经从“是否要做Commerce Media”,逐渐转向“如何证明真正可衡量的商业结果”。所以麦当劳的十亿美元目标,目前仍然更适合理解为一种 战略野心,而不是已经验证完成的商业结果。
麦当劳真正释放的信号:品牌增长正在进入“资产复利时代”
如果只看新闻标题:麦当劳开始卖广告。很容易把它理解成一家汉堡公司想赚一点广告费。但把时间拉长,会发现麦当劳真正做的,是一次 商业资产重新组合:门店变成媒体,会员变成数据资产,App变成流量入口,订单变成洞察,屏幕变成广告库存,IP变成内容资产,粉丝变成传播节点,AI变成运营系统,广告最终成为新的收入来源。
这背后代表着一种越来越重要的品牌增长逻辑:过去企业更习惯不断购买新的增长要素——买流量、买渠道、买媒体、买用户。而未来更强的企业,会开始不断回答另一个问题:我已经拥有的资产,还能够产生什么新的价值?
一家麦当劳门店过去只创造餐饮收入,未来它可能同时创造餐饮收入、会员价值、数据价值、媒体价值和IP价值。一个消费者过去只贡献一次订单,未来他可能贡献消费、数据、传播、内容和广告价值。这才是麦当劳Media Network背后更值得品牌关注的地方:增长正在从单次交易,进入资产复利。
未来真正强大的品牌,也许都会越来越像“平台”
在媒介360看来,麦当劳开始卖广告,最大的信号并不是餐饮行业突然多了一种赚钱方式,而是 品牌、媒体、渠道和平台之间原本清晰的边界正在消失。
过去一个品牌最重要的能力,是把产品卖给更多消费者。接下来,一个品牌还需要学会把消费者关系沉淀为自己的数据资产,把数据资产转化为内容能力、营销能力、交易能力,最终形成新的商业模式。产品只是入口,用户才是长期资产;门店只是空间,场景才是长期资产;流量只是结果,可持续经营消费者关系才是真正的增长能力。
从Amazon到Walmart,从Uber、DoorDash到银行,再到今天的麦当劳,一条越来越清晰的商业路径正在形成:当一家企业拥有足够多的消费者、足够高频的交互和足够完整的数据之后,它就不再只是一家公司。它开始拥有成为 平台 的可能。
麦当劳卖的当然还是汉堡。但它正在尝试证明:一个真正强大的品牌,可以在卖出汉堡之后,继续卖 注意力、场景、数据能力,最终把过去几十年积累的消费者关系,变成下一轮增长的 基础设施。