
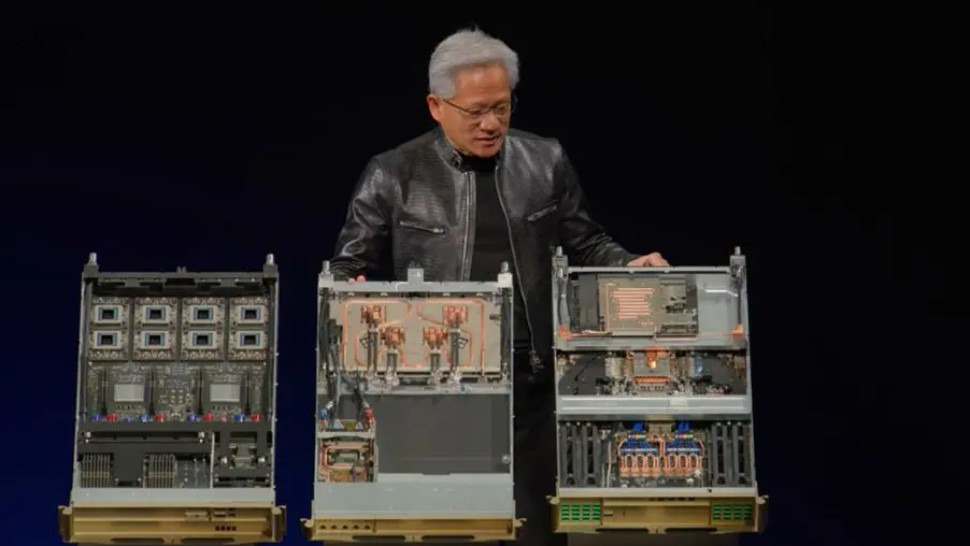

“AI has reached its inflection point. Now, compute is revenue.”
——黄仁勋
“计算正在变成收入。”
如果只选一句话理解英伟达2027财年第二季度财报,这句话可能比962亿美元的营收数字更重要。
2026年8月26日,英伟达发布2027财年第二季度财报。截至2026年7月26日,公司单季实现营收962.21亿美元,同比增长106%,环比增长18%;其中数据中心业务收入达到890亿美元,同比增长117%,已经占总营收九成以上。
GAAP营业利润达到637.34亿美元,同比增长124%;净利润596.88亿美元,同比增长126%。在接近千亿美元的单季收入基础上,英伟达仍给出了下一季度1080亿美元、上下浮动2%的营收指引。
这已经很难简单用“AI芯片需求旺盛”来解释。
过去三年,人们习惯把英伟达称为AI时代的“卖铲人”。但今天的英伟达已经不只出售GPU,它正在同时进入CPU、网络、交换机、软件、模型、Agent、机器人、自动驾驶、AI Factory以及AI基础设施相关服务。
它正在发生一次更深层的身份迁移:从一家计算产品公司,走向一家AI时代的生产力基础设施平台。
而黄仁勋所说的 “Compute is revenue” ,恰好揭示了这一轮AI商业化的核心变化。
过去,企业购买服务器、云服务和计算资源,更多被计入IT成本。现在,当AI开始写代码、做客服、生成内容、完成销售任务、辅助研发、控制机器人之后,算力正在直接参与价值创造。
算力不再只是支撑业务运行的后台成本,它正在越来越直接地进入企业的收入函数。
这也是媒介360观察这份财报时更关注的问题:英伟达究竟只是经历了一轮由AI带来的超级增长周期,还是正在搭建一种新的商业增长基础设施?
从2027财年第二季度财报来看,答案正在越来越清楚。
这份财报至少释放出了5个值得所有企业关注的AI商业信号。
财报最大的变化:AI投资正在从科技行业扩散为全产业基础设施升级
过去两年,人们谈论AI资本开支,最先想到的往往是微软、Google、Meta、Amazon等大型科技公司。
云服务商和前沿AI企业率先投入大量资源建设AI基础设施,因此市场很容易将这一轮AI繁荣理解成一场科技企业之间的算力竞赛。
但英伟达2027财年第二季度的数据透露出了更重要的结构性变化:AI基础设施需求正在向NeoCloud、AI原生企业、传统行业企业、工业客户以及科研场景持续扩散。
这意味着AI的购买者正在改变。
过去是科技企业率先建设AI,接下来越来越多行业开始建设自己的AI能力。金融、汽车、制造、医疗、零售、物流、广告、企业服务等行业,都在寻找AI与核心业务结合的方式。
这一变化决定了AI投资周期的性质。
如果AI需求长期集中在少数科技企业,它最终仍然是一场科技产业内部的资本开支周期;如果越来越多企业把AI嵌入研发、生产、销售、客服和经营管理,AI基础设施就会变成更广泛的生产力基础设施。
AI真正的大市场,不只是“AI行业”,而是“所有行业的AI化”。
从这个角度看,英伟达今天的高速增长,背后对应的已经不仅是“大模型越来越大”,还有AI开始进入更多行业、更多企业和更多工作流程。
这正是理解英伟达未来增长空间的第一条主线。